
Tengo otros datos
Por: Eduardo Esquivel Ancona
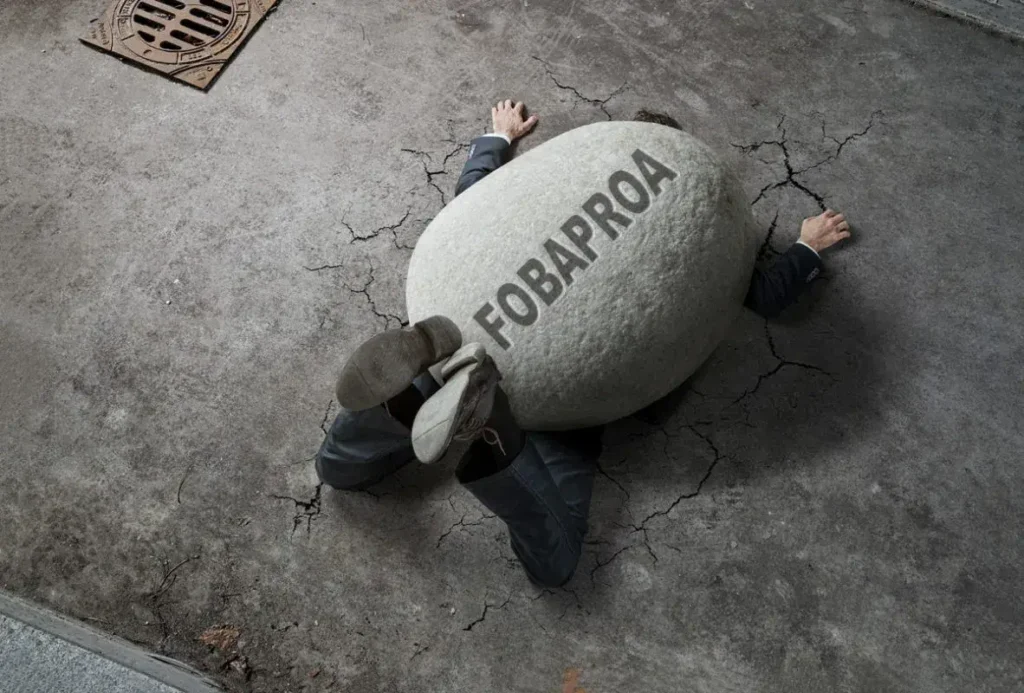
El costo financiero del salvamento bancario de los años noventa permanece tres décadas después. El IPAB administra pasivos que todavía superan el billón de pesos y utiliza Bonos de Protección al Ahorro para refinanciar parte de esas obligaciones.
El rescate bancario instrumentado durante la crisis financiera de los años noventa continúa siendo uno de los episodios con mayor impacto de largo plazo sobre las finanzas públicas mexicanas. Tres décadas después, la deuda asociada a aquel proceso no ha desaparecido: cambió de estructura, fue trasladada al ámbito público y actualmente es administrada por el Instituto para la Protección al Ahorro Bancario (IPAB).
La presidenta Claudia Sheinbaum Pardo ha señalado que el costo heredado del rescate bancario es, bajo las condiciones actuales, prácticamente impagable y que su liquidación se prolongará durante generaciones. Más allá de la discusión política, las propias cifras del IPAB muestran la dimensión del problema: al primer trimestre de 2026, los pasivos netos del Instituto ascendían a 1.017 billones de pesos, equivalentes a 2.86% del PIB.
El dato requiere una precisión importante. En términos nominales, la deuda neta es superior a la registrada cuando se creó el IPAB, pero en términos reales el propio organismo reporta una reducción de 54.95% respecto de diciembre de 1999. Es decir, el problema no ha permanecido estático: se ha amortizado una parte importante del pasivo, aunque el saldo continúa siendo suficientemente elevado para representar una obligación financiera de largo plazo para el Estado mexicano.
De una crisis bancaria a una obligación pública
El Fondo Bancario de Protección al Ahorro, Fobaproa, fue creado en 1990 como mecanismo para proteger los depósitos y enfrentar problemas de solvencia en el sistema financiero. Sin embargo, la crisis de 1994-1995 modificó completamente la dimensión del problema.
El incremento de las tasas de interés, la depreciación del peso y la contracción económica provocaron un fuerte deterioro de las carteras crediticias. Miles de empresas y familias dejaron de pagar sus préstamos y varias instituciones financieras enfrentaron problemas de liquidez y solvencia.
El gobierno de Ernesto Zedillo recurrió entonces a distintos mecanismos de apoyo al sistema bancario. En 1998 se planteó al Congreso transformar en deuda pública los pasivos asociados al rescate. Un año después entró en vigor la Ley de Protección al Ahorro Bancario y comenzó formalmente la operación del IPAB, organismo que asumió la administración de las obligaciones derivadas de los apoyos otorgados al sistema financiero.
El cambio fundamental fue económico y fiscal: una parte de las pérdidas generadas durante la crisis dejó de ser exclusivamente un problema del sistema bancario y pasó a convertirse en una obligación respaldada por el Estado.
Una deuda que se refinancia
Uno de los elementos que explica la permanencia del pasivo es su mecanismo de financiamiento.
El IPAB coloca en el mercado los llamados Bonos de Protección al Ahorro (BPAs), instrumentos de deuda utilizados para refinanciar obligaciones financieras. El propio Instituto señala que esta estrategia busca mantener una trayectoria sostenible de sus pasivos y que los bonos son colocados en el mercado nacional con la intermediación de Banco de México.
Los datos más recientes muestran que el proceso continúa. Al 15 de septiembre de 2026, el monto de BPAs en circulación ascendía a aproximadamente 1.059 billones de pesos. Durante el año se habían colocado 154.65 mil millones y amortizado 173.60 mil millones, por lo que las emisiones netas presentaban un saldo negativo de 18.95 mil millones de pesos.
Esto permite entender por qué el problema no puede analizarse simplemente como una deuda que se contrajo en 1998 y que permanece intacta. Existe un proceso permanente de amortización, refinanciamiento, pago de intereses y sustitución de vencimientos.
En otras palabras, el costo del rescate se transformó en una obligación financiera de largo plazo.
El costo de oportunidad para las finanzas públicas
Desde una perspectiva económica, el punto central no es solamente cuánto dinero se ha pagado, sino qué recursos deben destinarse año tras año al servicio de esa deuda y cuál es su costo de oportunidad.
Cada peso destinado al pago de intereses y amortizaciones es un peso que no puede utilizarse simultáneamente para infraestructura, inversión pública, educación, salud o reducción de otros pasivos.
Esto no significa que el Estado pueda simplemente dejar de pagar. Los BPAs son instrumentos financieros emitidos por el IPAB y forman parte del mercado de deuda mexicano. El incumplimiento tendría consecuencias sobre la confianza en el sistema financiero y sobre el costo de financiamiento público.
Por ello, el debate económico alrededor del Fobaproa no consiste únicamente en cuestionar su origen, sino en analizar cuánto cuesta mantenerlo, cómo se refinancia y durante cuánto tiempo seguirá representando una obligación para las finanzas públicas.
¿Quién recibe los intereses?
Aquí aparece uno de los aspectos más controvertidos del esquema.
Los Bonos de Protección al Ahorro son instrumentos financieros que pueden ser adquiridos por distintos participantes del mercado. El propio IPAB incorporó los BPAs a la plataforma Cetesdirecto para ampliar las alternativas de inversión disponibles para el público.
Por lo tanto, no es técnicamente correcto afirmar que los bancos son los únicos tenedores de estos instrumentos ni que todos los intereses pagados por el IPAB terminan en las instituciones que originalmente recibieron apoyos durante la crisis.
Sin embargo, las instituciones financieras sí participan en el mercado de estos títulos, junto con otros inversionistas institucionales. Esto genera una paradoja económica relevante: el sistema financiero que se beneficia de la estabilidad que proporciona el esquema también participa como inversionista en instrumentos emitidos por el organismo encargado de administrar parte de las obligaciones derivadas del rescate.
La diferencia es fundamental: ser tenedor de un bono del IPAB no equivale a ser beneficiario original del Fobaproa. Confundir ambos conceptos puede distorsionar el análisis económico del rescate.
La verdadera herencia del Fobaproa
El problema del Fobaproa no puede reducirse a una cifra histórica. Su verdadera dimensión está en la transformación de una crisis financiera privada en una obligación respaldada por el Estado.
El IPAB muestra que la deuda neta representaba 10.78% del PIB en 1999. Para el primer trimestre de 2026, esa proporción había descendido a 2.87% en la serie histórica del organismo.
El descenso es significativo, pero no significa que el problema haya desaparecido.
A casi tres décadas de distancia, México continúa refinanciando obligaciones vinculadas con aquel episodio. La propia estrategia del IPAB contempla mantener una trayectoria sostenible de los pasivos mediante la emisión de Bonos de Protección al Ahorro.
La lección económica es contundente: cuando una crisis financiera termina trasladando pérdidas privadas al balance del Estado, el costo puede sobrevivir durante décadas a los gobiernos que tomaron las decisiones originales.
El Fobaproa es, por ello, más que un episodio de la historia financiera mexicana. Es un caso de estudio sobre el riesgo moral, la regulación bancaria, el costo fiscal de los rescates financieros y los límites entre la estabilidad del sistema y la socialización de pérdidas.
Tres décadas después, el debate ya no consiste solamente en cuánto costó el rescate de los bancos. La pregunta económica fundamental es cuánto seguirá costando al Estado mexicano mantener, refinanciar y finalmente reducir una deuda cuyo origen se encuentra en una de las mayores crisis financieras de la historia reciente del país. Fue un rescate bancario corrupto a todas luces.
Muy buen análisis. Saludos de un amigo desde nuestra formación profesional en la UNAM.