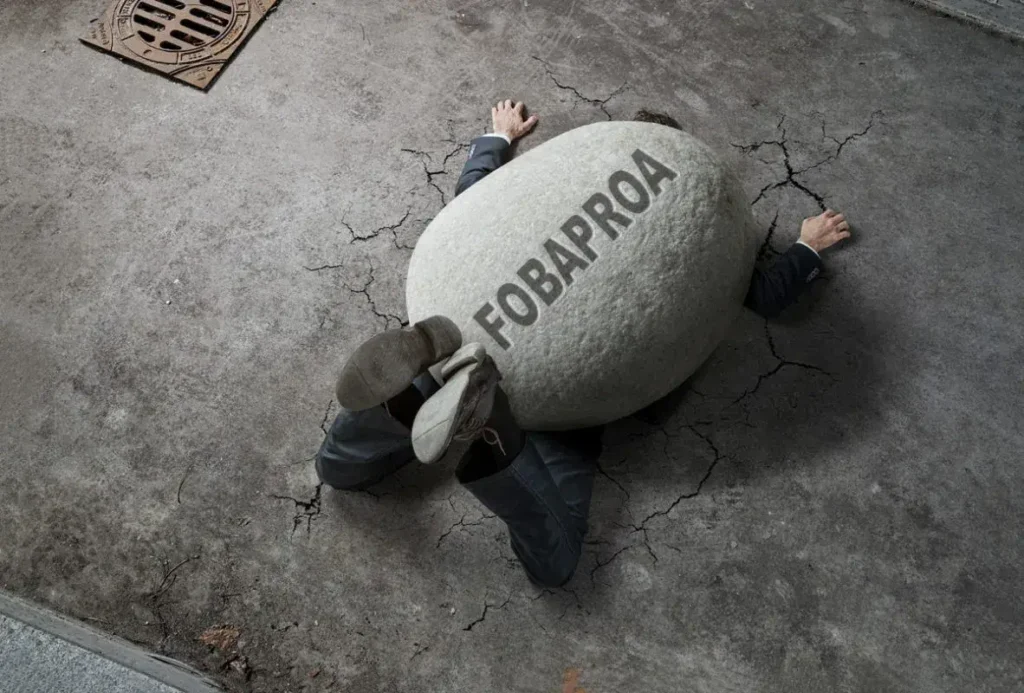

Digitalizar los registros no basta. México necesita saber quién modifica los folios, quién supervisa esos movimientos y cuánto le cuesta al crédito la falta de confianza.
La iniciativa para expedir la Ley General para el Fortalecimiento y Armonización Catastral y Registral, presentada por el Ejecutivo federal en septiembre, ha recibido poca atención frente al Paquete Económico 2027. Sin embargo, toca uno de los activos más importantes de cualquier economía: la propiedad privada.
No es una reforma menor. Plantea una Plataforma Nacional Catastral, un Plan Nacional Catastral, una Clave Única Catastral y una Cédula Única Catastral y Registral. Las autoridades locales deberán adoptar modelos nacionales de homologación, mientras que la SEDATU administrará y asignará recursos federales para modernizar registros y catastros.
México necesita esa modernización. El problema es pensar que digitalizar significa automáticamente otorgar certeza jurídica.
No es así.
Un problema que el propio gobierno reconoce
SEDATU informó en octubre de 2025 que más de 70% de las entidades federativas ya habían digitalizado servicios registrales y catastrales.
Sin embargo, diez meses después, la propia dependencia justificó nuevos programas de modernización para combatir la corrupción y prevenir despojos, invasiones, fraudes inmobiliarios, falsificación y alteración o destrucción de documentos oficiales. En 2025 se impulsaron 23 proyectos de modernización y otros 21 se encontraban en desarrollo.
La conclusión es evidente: digitalizar no resolvió por sí mismo el problema institucional.
INEGI ofrece otro dato preocupante. La ENCIG 2025 encontró que 80% de los adultos urbanos consideraba frecuente la corrupción en México y estimó su costo directo en 17 mil 707 millones de pesos.
Más cercano a nuestro tema: en los permisos relacionados con la propiedad, 32% de quienes tuvieron interacción reportaron incidentes de corrupción, frente a 23.5% en 2023. Fue el segundo porcentaje más alto entre los trámites analizados, solamente detrás del contacto con autoridades de seguridad pública.
No estamos, por tanto, frente a una percepción aislada.
El fraude también puede estar dentro del folio
Durante décadas trabajando con créditos, garantías y recuperación de activos en diferentes regiones del país, he aprendido algo elemental: que un folio sea electrónico no significa que sea inviolable.
El problema puede ocurrir dentro del propio sistema.
Cancelaciones, anotaciones, rectificaciones o inscripciones indebidas pueden convertirse posteriormente en litigios que cuestan años y dinero al legítimo propietario.
Por eso resulta relevante que SEDATU reconozca ahora que cada movimiento digital debe permitir identificar quién realizó consultas o modificaciones.
Eso debería llevarse mucho más lejos.
Cada movimiento tendría que dejar una trazabilidad cruzada y permanente:
folio → documento fuente → promovente → funcionario receptor → calificador → autorización → fecha y hora → modificación realizada → consultas efectuadas a otras bases.
También debe quedar registrado quién consultó la información, no solamente quién la modificó.
Cuando se pretende interoperar Catastro, Registro Público de la Propiedad y otras bases gubernamentales, la capacidad tecnológica del Estado aumenta enormemente. Los controles sobre quienes tienen acceso deberían aumentar en la misma proporción.
El crédito también tiene código postal
Ésta es la parte que casi nunca se discute.
Los problemas del Registro Público de la Propiedad, Catastro, notariado y tribunales también determinan dónde presta el sector financiero.
Una institución no analiza únicamente flujo, balance y capacidad de pago. Cuando existe una garantía inmobiliaria, también evalúa la plaza, el título, el Registro Público, el notario y, eventualmente, cuánto tiempo tardaría en recuperar y vender el inmueble.
Por eso existen padrones de notarios, abogados conocidos, zonas de operación y políticas adicionales de revisión.
En mi experiencia bancaria, las plazas inferiores a aproximadamente 500 mil habitantes han requerido tradicionalmente mayores precauciones. No es una regla legal ni significa que todas sean iguales: es administración de riesgo.
Y ni siquiera ser capital de un estado garantiza confianza.
Durango, Tuxtla Gutiérrez, Tepic, Ciudad Victoria, Xalapa, Villahermosa, Culiacán o distintas plazas de Morelos pueden requerir controles adicionales dependiendo de la institución, la operación y la garantía.
El Estado de México demuestra que tampoco se trata simplemente de distancia o población. Naucalpan, Tlalnepantla y Atizapán forman parte de la principal zona metropolitana del país y poseen un enorme mercado inmobiliario. Sin embargo, las instituciones financieras pueden seguir trabajando con sus propios padrones de notarios y controles registrales, especialmente en la Ciudad de México.
El sector privado termina construyendo una segunda capa de seguridad porque la primera no le resulta suficiente.
Y eso cuesta dinero.
La garantía vale lo que puede recuperarse
Banxico reportó que durante abril-junio de 2026, 54.4% de las empresas encuestadas consideró las condiciones de acceso y costo del crédito bancario una limitante para su operación. Entre las empresas que no utilizaron nuevos créditos bancarios, 55% señaló los montos exigidos como colateral como una limitante.
Aquí aparece una relación que pocas veces se incorpora a la discusión sobre desarrollo regional:
valor comercial ≠ valor financiero de una garantía.
Dos naves industriales valuadas en 20 millones de pesos pueden representar riesgos diferentes si una está ubicada donde el acreedor conoce y confía en el Registro Público de la Propiedad, el notariado y los mecanismos de ejecución judicial, mientras que la otra se encuentra en un lugar donde existe mayor incertidumbre institucional.
El resultado puede ser menor aforo, garantías adicionales, mayor revisión jurídica, un mayor costo financiero o, simplemente, la decisión de no otorgar el crédito.
La corrupción y la inseguridad registral terminan así convirtiéndose en exclusión financiera territorial.
Estados Unidos tomó otra ruta
Estados Unidos tampoco está libre de fraude inmobiliario. Pero no creó un Registro Público federal para administrar toda la propiedad.
La estructura permanece fundamentalmente estatal y local, acompañada por controles y responsabilidades.
Florida, por ejemplo, exige servicios electrónicos que pueden alertar al propietario cuando se registra un documento relacionado con una identidad o inmueble monitoreado; determinadas notificaciones deben enviarse dentro de 24 horas.
El principio importa:
modernización no necesariamente significa centralización.
México, además, recauda poco por propiedad inmobiliaria. La OCDE señala que solamente 36% de los municipios administra y recauda directamente el predial, y relaciona la baja recaudación con deficiencias de valuación y actualización catastral.
El punto ciego: quién controla al controlador
Es de destacar que los funcionarios de los Registros Públicos de la Propiedad y de los catastros en cada entidad son designados, respectivamente, por los secretarios de Gobierno y de Finanzas, con la participación de las autoridades estatales y municipales correspondientes.
Esto abre un problema institucional que merece mayor atención: la independencia, permanencia y rendición de cuentas de quienes administran información que representa patrimonio para millones de mexicanos.
Aunque existen leyes y reglamentos, la opacidad y la falta de mecanismos efectivos de responsabilidad pueden generar un velo de impunidad. En la práctica, los cambios en estas áreas no siempre responden exclusivamente a criterios de eficacia, desempeño o fallas administrativas, sino también a los ciclos y decisiones políticas de los gobiernos en turno.
La discusión no debería centrarse solamente en quién tiene la facultad de nombrar, sino en quién supervisa, quién audita y quién responde cuando una actuación registral afecta el patrimonio de una persona o empresa.
Por supuesto que mejores catastros pueden aumentar los ingresos municipales.
Pero ésa no puede ser la única medida del éxito.
La prueba será el crédito
Dentro de cinco años no deberíamos preguntar únicamente cuántos millones adicionales se recaudaron de predial o qué porcentaje de folios fue digitalizado.
Preguntemos:
¿Disminuyeron los fraudes y las alteraciones registrales?
¿El propietario recibe alertas cuando alguien toca su folio?
¿Sabemos exactamente qué funcionario realizó cada movimiento?
¿Existen sanciones efectivas?
¿Se redujeron los tiempos para corregir irregularidades?
¿Los bancos comenzaron a aceptar más garantías en ciudades medias y pequeñas?
¿Aumentó allí el crédito productivo?
Si eso ocurre, habrá modernización.
Si únicamente obtenemos mejores bases de datos, mayores valores catastrales y más capacidad recaudatoria, habremos resuelto principalmente el problema del gobierno, no necesariamente el del propietario ni el del crédito.
Para Hacienda, un inmueble es una base gravable.
Para una familia, es patrimonio.
Para una empresa, puede ser capital.
Para un banco, debe ser una garantía confiable.
La diferencia se llama certeza jurídica.
Y antes de concentrar más información sobre la propiedad de los mexicanos, convendría resolver una pregunta mucho más sencilla:
¿Quién vigila a quien tiene el poder de tocar el folio real o electrónico de los inmuebles en México?
Mario Sandoval
CEO FISAN SOFOM ENR
Banquero y abogado especializado en recuperación de activos financieros, con más de 30 años de experiencia profesional a nivel directivo.