
Tengo otros datos
Por: Eduardo Esquivel Ancona
El contrabando técnico no nació con López Obrador: la apertura comercial, las vulnerabilidades aduaneras y la manipulación de documentos permitieron que esta práctica evolucionara durante décadas. El antecedente de Zara y Bershka, investigadas en 2003 durante el gobierno de Vicente Fox, ilustra que el problema de la evasión comercial ya existía mucho antes de la actual administración.
El llamado huachicol fiscal se ha convertido en uno de los temas más controvertidos del debate político y económico nacional. Sin embargo, atribuir el origen de esta práctica exclusivamente a los gobiernos de la Cuarta Transformación supone ignorar los antecedentes históricos del contrabando técnico y las fallas estructurales que han permitido su expansión en México.
La discusión exige distinguir entre dos asuntos: el origen de una modalidad delictiva y la responsabilidad de las autoridades encargadas de combatirla. Que el contrabando técnico existiera antes de 2018 no exime a ningún gobierno de investigar las redes que operan actualmente, recuperar los impuestos evadidos y sancionar a quienes resulten responsables. Pero tampoco es válido presentar un problema de larga data como si hubiera surgido de manera espontánea con el cambio de administración federal.
Desde una perspectiva económica, el huachicol fiscal representa una forma de competencia desleal que perjudica las finanzas públicas, distorsiona los precios y debilita a las empresas que cumplen con sus obligaciones tributarias.
Del contrabando comercial al negocio ilícito de los combustibles
El contrabando técnico consiste en introducir mercancías al país mediante declaraciones aduaneras que ocultan o alteran información relevante sobre su naturaleza, valor, origen o régimen de importación. A diferencia del contrabando abierto, en el que las mercancías ingresan sin declararse, esta modalidad utiliza documentos y registros aparentemente legales para encubrir operaciones irregulares.
Las prácticas pueden incluir la clasificación arancelaria incorrecta, la subvaluación de mercancías, la falsificación de certificados de origen y la simulación de operaciones comerciales. También puede recurrirse a empresas intermediarias y esquemas de triangulación para dificultar la identificación del verdadero origen de los productos.
El objetivo económico es reducir o eliminar indebidamente el pago de impuestos, aranceles y otras contribuciones, o evadir las regulaciones aplicables a determinadas mercancías.
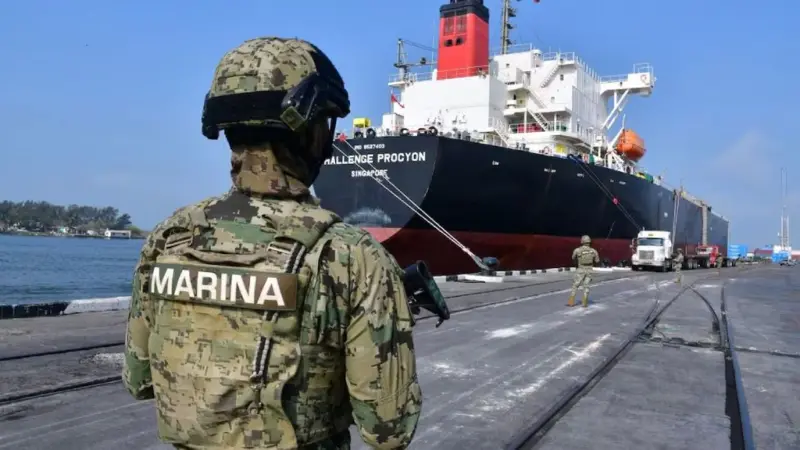
Cuando estos mecanismos se trasladan al mercado energético, el resultado es el llamado huachicol fiscal: combustibles que ingresan o se comercializan mediante declaraciones falsas, documentación irregular o clasificaciones que buscan evitar el pago de contribuciones, particularmente el Impuesto Especial sobre Producción y Servicios (IEPS).
No debe confundirse esta modalidad con el robo de combustible mediante perforaciones clandestinas en ductos de Petróleos Mexicanos (Pemex). Aunque ambas actividades pertenecen al universo de los ilícitos relacionados con los hidrocarburos, sus mecanismos operativos y las rutas de investigación son diferentes.
La apertura energética y las vulnerabilidades del mercado
La evolución del contrabando de combustibles debe analizarse en el contexto de los cambios regulatorios del sector energético mexicano.
La reforma constitucional de 2013 y las modificaciones legales posteriores abrieron espacios para una mayor participación privada en distintas actividades de la industria. En materia de importación de gasolinas y diésel, el calendario de liberalización adelantó la apertura del mercado a partir de 2016.
La transformación amplió la participación de agentes económicos, pero también incrementó la importancia de contar con controles aduaneros, fiscales y regulatorios capaces de verificar la procedencia de los productos, sus características y el pago correcto de las contribuciones.
El problema no radica en la competencia comercial por sí misma, sino en la posibilidad de utilizar las nuevas vías de importación para encubrir operaciones ilícitas. Cuando una mercancía se declara bajo una categoría distinta de la que realmente le corresponde, la autoridad puede enfrentar dificultades para determinar si se pagaron los impuestos aplicables.
La combinación de diferencias tributarias, controles insuficientes, redes empresariales y mecanismos de triangulación puede generar incentivos para el fraude. En el caso de los combustibles, el tamaño del mercado y los volúmenes comercializados multiplican el impacto potencial de cada operación irregular.
Por ello, el auge del huachicol fiscal no puede explicarse únicamente a partir de una fecha o de un gobierno. Su desarrollo debe examinarse a través de la evolución normativa, los cambios en las condiciones de importación, la capacidad de fiscalización y las redes que han aprovechado las vulnerabilidades del sistema.
El costo fiscal: ingresos que dejan de llegar al Estado
La evasión de impuestos sobre combustibles tiene consecuencias que van más allá de las finanzas de Pemex o de las empresas importadoras. También afecta la capacidad recaudatoria del Estado y altera las condiciones de competencia entre los participantes del mercado.
Una compañía que evade contribuciones puede ofrecer precios que una empresa cumplida difícilmente puede igualar sin sacrificar sus márgenes. De esta manera, la ilegalidad adquiere una ventaja económica artificial: no porque su operación sea necesariamente más eficiente, sino porque parte de sus costos fiscales se traslada al conjunto de la sociedad.
El efecto puede extenderse a distribuidores, estaciones de servicio y otros participantes de la cadena energética. Asimismo, la evasión reduce los recursos disponibles para financiar infraestructura, salud, educación y otros servicios públicos.
En términos macroeconómicos, el contrabando técnico introduce distorsiones en la medición de los flujos comerciales, dificulta la supervisión de las cadenas de suministro y puede favorecer la expansión de redes empresariales que utilizan estructuras legales para encubrir actividades ilícitas.
Las estimaciones sobre el volumen de combustibles introducidos irregularmente y las pérdidas tributarias deben examinarse con especial cuidado. Las cifras atribuidas a ejercicios fiscales específicos requieren identificar su fuente, metodología y universo de medición, así como distinguir entre impuestos potencialmente evadidos, mercancías detectadas y operaciones efectivamente acreditadas por las autoridades.
Por esa razón, los cálculos sobre pérdidas superiores a 100 mil millones de pesos anuales o sobre la proporción de la demanda nacional cubierta por combustibles irregulares no deben presentarse como hechos definitivos sin una referencia documental verificable.
El antecedente de Fox: Zara y Bershka bajo investigación en 2003
La historia del contrabando técnico en México ofrece un antecedente anterior a los gobiernos de la Cuarta Transformación que ayuda a comprender cómo pueden utilizarse las reglas comerciales para obtener ventajas indebidas.
En 2003, durante la administración del presidente Vicente Fox Quesada, autoridades aduaneras investigaron presuntas irregularidades en las importaciones de prendas de vestir vinculadas con Zara y Bershka, marcas pertenecientes al grupo español Inditex.
Los señalamientos apuntaban a posibles inconsistencias en la declaración del origen de determinadas mercancías. El cuestionamiento consistía en establecer si las prendas cumplían efectivamente con las reglas de origen necesarias para acceder a preferencias arancelarias previstas en el acuerdo comercial entre México y la Unión Europea.
La diferencia no era menor. En el comercio internacional, declarar un origen que no corresponde a la mercancía puede permitir que un importador obtenga beneficios arancelarios para los que no reúne los requisitos. Si se acredita una irregularidad de esa naturaleza, la operación puede generar responsabilidades fiscales y aduaneras.
El caso permite ilustrar que las prácticas de manipulación documental y el posible aprovechamiento indebido de preferencias comerciales ya formaban parte de las preocupaciones de las autoridades mexicanas mucho antes de 2018.
Sin embargo, es indispensable separar los señalamientos de los hechos acreditados: la existencia de una investigación no demuestra por sí misma que las empresas cometieran una infracción. Tampoco es posible afirmar, sin documentación que lo respalde, que el entonces secretario de Hacienda, Francisco Gil Díaz, encubrió el asunto o que nunca se aplicaron sanciones. Para establecerlo sería necesario conocer el expediente y su resolución definitiva.
La relevancia económica del antecedente permanece: los riesgos de evasión mediante declaraciones aduaneras irregulares no aparecieron con el huachicol fiscal ni comenzaron con la llegada de Morena al gobierno federal.
El robo de combustibles y el contrabando evolucionaron por rutas distintas
Otro elemento que debe incorporarse al análisis es la evolución del robo de hidrocarburos en México. Las perforaciones clandestinas en ductos de Pemex y la sustracción de combustibles adquirieron relevancia durante décadas anteriores a 2018, mientras que las redes ilícitas desarrollaron mecanismos cada vez más complejos para obtener, transportar y comercializar producto.
El contrabando fiscal opera mediante otra lógica: la mercancía puede cruzar una aduana y aparecer en documentos comerciales, pero la información declarada o el tratamiento tributario aplicado pueden ser falsos o irregulares.
En el sector energético, ambas modalidades pueden coincidir en determinados circuitos de comercialización, pero no deben tratarse como si fueran un mismo delito. La identificación de responsables exige reconstruir cada cadena de suministro, revisar pedimentos, facturas, registros de transporte, permisos y pagos fiscales.
También resulta necesario distinguir entre las empresas que operan legalmente, las que presentan irregularidades administrativas y aquellas respecto de las cuales existen elementos para acreditar una conducta delictiva. La precisión jurídica es fundamental para evitar que una investigación económica se convierta en una condena anticipada.
La responsabilidad del Estado no tiene sexenio
El debate sobre el huachicol fiscal plantea una pregunta de fondo: ¿cómo pudo consolidarse un esquema de evasión con consecuencias potencialmente millonarias en un mercado sujeto a controles aduaneros, fiscales y energéticos?
Responder exige revisar tanto los antecedentes como las responsabilidades actuales. Las administraciones anteriores deben evaluarse por las normas que establecieron, la supervisión que ejercieron y las irregularidades que detectaron o dejaron de investigar. Los gobiernos posteriores, por su parte, tienen la obligación de corregir las fallas heredadas, fortalecer la fiscalización y perseguir las operaciones que continúen activas.
La explicación no puede reducirse a una disputa entre partidos. Tampoco basta con invocar el pasado para desestimar las denuncias presentes. La continuidad histórica de una práctica ilícita no elimina la responsabilidad de quienes la permiten, se benefician de ella o incumplen su obligación de combatirla.
Desde la perspectiva de la política económica, el objetivo debe ser cerrar las brechas que hacen rentable el fraude: mejorar el intercambio de información entre aduanas, autoridades tributarias y reguladores energéticos; verificar el origen y la composición de los productos; rastrear las operaciones comerciales y financieras; y garantizar que las investigaciones concluyan con resultados verificables.
Conclusión: el huachicol fiscal no nació en 2018
El contrabando técnico es una práctica que precede a la Cuarta Transformación. Sus mecanismos tienen antecedentes en el comercio exterior y evolucionaron conforme cambiaron las reglas de importación, las cadenas internacionales de suministro y las oportunidades para evadir contribuciones.
El caso de las presuntas irregularidades investigadas en 2003 durante el gobierno de Vicente Fox ilustra que el uso de documentación cuestionable para obtener ventajas comerciales ya era un asunto relevante en México. La expansión de estas prácticas hacia el mercado de combustibles exige analizar, además, los cambios regulatorios, las vulnerabilidades aduaneras y los incentivos económicos que favorecieron su desarrollo.
La discusión seria no consiste en declarar culpable a un gobierno por el origen de un problema ni en exonerar a otro por su antigüedad. Consiste en establecer cuándo surgieron las distintas modalidades, cómo evolucionaron, quiénes se beneficiaron y qué autoridades permitieron su operación.
La verdadera prueba para cualquier administración es convertir las investigaciones en resultados: recuperar los recursos públicos, sancionar a los responsables con evidencia suficiente y garantizar que las empresas que cumplen la ley no compitan en desventaja frente a quienes construyen sus ganancias sobre la evasión fiscal.